미국 Escrow와 Title Company란?|미국에서 집 살 때 꼭 알아야 할 핵심 개념
미국에서 집을 처음 구입하려고 부동산을 알아보기 시작하면 익숙하지 않은 단어들이 계속 등장합니다.
Mortgage, Pre-Approval, Appraisal, Home Inspection, Underwriting 그리고 Escrow와 Title Company까지.
특히 한국에서 집을 사고팔아본 경험이 있더라도 미국의 주택 거래 과정은 조금 다르게 느껴질 수 있습니다.
처음에는 이런 생각이 들기도 합니다.
“Escrow는 은행인가?”
“Title Company는 보험회사인가?”
“내가 낸 계약금은 누가 가지고 있는 거지?”
“집에 문제가 없다는 것은 누가 확인하는 거지?”
저도 미국 주택 구입 과정을 처음 접하면 가장 헷갈리는 부분 중 하나가 바로 이 Escrow와 Title이라고 생각합니다.
그런데 이 두 가지의 역할을 이해하고 나면 미국에서 집을 사는 전체 과정이 훨씬 쉽게 보입니다.
오늘은 미국에서 첫 집을 구입하는 분들이 실제 거래 과정에서 Escrow와 Title Company가 어떤 일을 하는지, 그리고 Closing 직전에 무엇을 확인해야 하는지 현실적으로 정리해 보겠습니다.
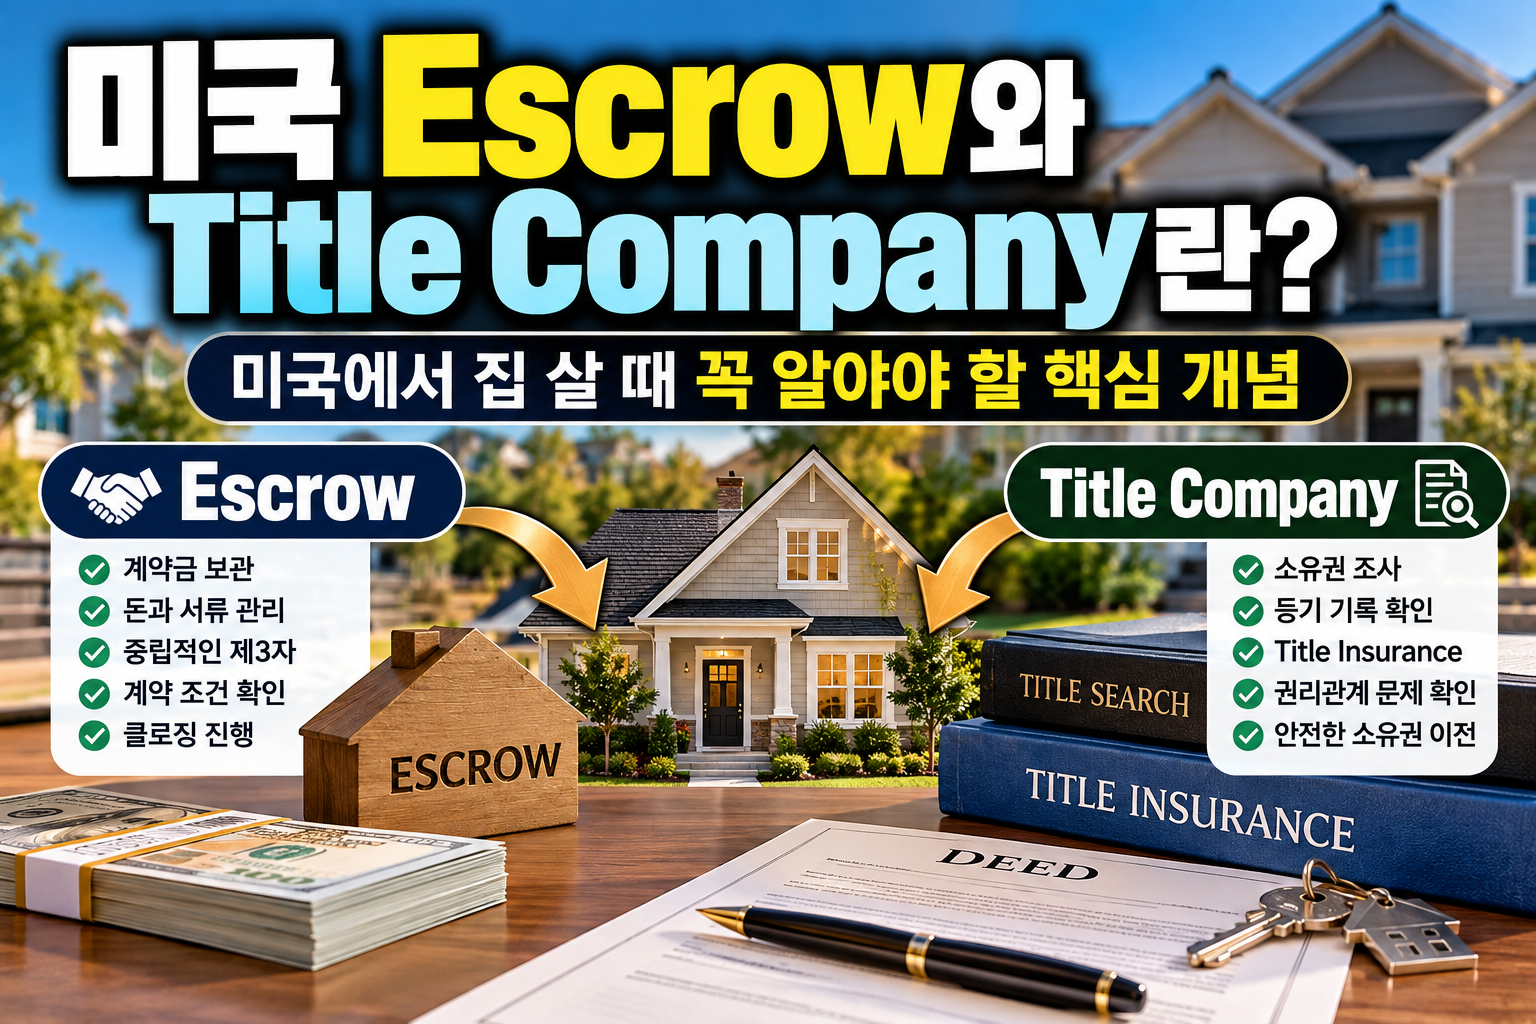
참고: 미국의 부동산 거래 방식은 주(State)와 지역에 따라 차이가 있습니다. 아래 내용은 미국 주택거래의 일반적인 구조를 설명하고, 캘리포니아에 관한 부분은 별도로 구분해 설명합니다.
캘리포니아에서는 지역에 따라 Escrow와 Title 업무가나뉘는 방식도 다를 수 있습니다.
Consumer Financial Protection Bureau
1. 미국에서 집을 사면 왜 Escrow가 필요한가?
가장 쉽게 생각하면 Escrow는 매수인과 매도인 사이에서 돈과 서류를 안전하게 처리하는 중립적인 역할을 한다고 이해하면 됩니다.
예를 들어 내가 $600,000짜리 집을 구입한다고 생각해 보겠습니다.
Seller에게 바로 $60,000의 다운페이먼트를 보내고,
Seller가 바로 집의 Deed를 나에게 보내준다면 어떨까요?
문제가 생길 수 있습니다.
그래서 주택 거래에서는 일정한 조건이 모두 충족될 때까지 돈과 중요한 서류를 제3자가 보관하고 있다가 계약 조건이 충족되면 정해진 사람에게 전달하는 구조를 사용합니다.
이 역할을 하는 것이 Escrow입니다.
캘리포니아 부동산국(DRE)도 Escrow를 매수인과 매도인 사이에서 계약 조건이 충족되기 전까지 자금이나 관련 서류 등을 중립적으로 보관하고 거래를 진행하는 서비스로 설명합니다.
California Department of Real Estate
2. Escrow를 쉽게 이해하는 방법
복잡하게 생각하지 않아도 됩니다.
예를 들어 보겠습니다.
Buyer
“나는 이 집을 사고 싶습니다.”
Seller
“좋습니다. 그러면 계약 조건대로 진행하세요.”
Escrow
“두 분이 계약한 조건이 모두 충족되는지 확인하면서 돈과 서류를 관리하겠습니다.”
이렇게 생각하면 됩니다.
Escrow가 Seller 편도 아니고 Buyer 편도 아닌 중립적인 제3자 역할을 한다는 것이 핵심입니다.
캘리포니아 DRE 역시 Escrow Company를 매수인과 매도인의 이해관계를 중립적으로 다루는 제3자로 설명하고 있습니다.
3. Escrow는 실제로 무슨 일을 할까?
집을 구입하면 Escrow는 생각보다 많은 일을 처리합니다.
예를 들어 거래 과정에서
- 계약금 또는 관련 자금 처리
- 거래 서류 관리
- 각종 조건 확인
- 세금 등의 정산
- Closing 비용 정리
- 필요한 서류 서명 진행
- 자금 지급
- 소유권 이전 관련 서류 처리
- 최종 정산
등이 이루어질 수 있습니다.
캘리포니아의 경우 DRE는 Escrow가 계약 조건이 충족되었는지 확인하고 최종 Closing Statement를 준비하며, 거래가 완료되면 관련 자금과 서류가 정해진 곳으로 전달되도록 처리한다고 설명합니다.
즉, Escrow는 단순히 **“돈을 잠시 보관하는 곳”**이라고 생각하면 조금 부족합니다.
주택 거래가 계약대로 마무리되도록 중간에서 전체적인 자금과 서류 흐름을 관리하는 역할이라고 이해하는 것이 좋습니다.
4. 그럼 Title Company는 무슨 일을 할까?
여기서 또 하나의 중요한 개념이 나옵니다.
바로 Title입니다.
Title은 쉽게 말하면 그 부동산의 소유권과 관련된 권리관계라고 이해할 수 있습니다.
집을 샀는데 나중에 누군가 나타나서
“이 집에 내가 권리가 있습니다.”
라고 주장한다면 상당히 큰 문제가 될 수 있습니다.
또는 이전 소유자가 세금을 제대로 내지 않아 해당 부동산에 lien이 남아 있을 수도 있습니다.
그래서 집을 구입하기 전에 현재 소유권이 누구에게 있고, 어떤 권리나 부담이 연결되어 있는지 조사하는 과정이 중요합니다.
이 역할과 관련된 회사가 바로 Title Company입니다.
5. Title Company는 집의 과거를 확인한다
Title Company는 부동산과 관련된 기록을 조사합니다.
예를 들어
- 과거 소유권 기록
- Mortgage 관련 기록
- Liens
- 세금 관련 기록
- Easement
- 기타 권리관계
- 공공기록상 소유권 문제
등을 확인합니다.
캘리포니아 보험국에 따르면 Title Company는 부동산 기록 등을 조사해 기존의 liens, claims, encumbrances 또는 기타 title defects가 있는지 확인하고, 그 결과를 Preliminary Title Report 또는 Commitment 등의 형태로 제공할 수 있습니다.
쉽게 말하면,
“이 집을 Seller가 정말 정상적으로 팔 수 있는 상태인가?”
를 확인하는 중요한 과정이라고 생각하면 됩니다.
6. 그런데 Title Insurance는 또 무엇일까?
여기서 많은 사람들이 한 번 더 헷갈립니다.
Title Search와 Title Insurance는 같은 것이 아닙니다.
Title Search
과거 기록을 조사해서 소유권과 권리관계에 문제가 있는지 확인하는 과정입니다.
Title Insurance
조사를 했음에도 나중에 과거에 존재했던 문제가 발견되어 손실이 발생하는 경우를 약관에 따라 보호하는 보험입니다.
예를 들어 과거 소유자의 미납 세금이나 이전 공사와 관련된 lien 등이 뒤늦게 문제가 될 가능성이 있습니다.
California Department of Insurance는 Title Insurance가 소유권에 존재할 수 있는 특정 결함이나 과거의 권리 주장 등으로 발생하는 손실을 약관에 따라 보장한다고 설명합니다.
7. Lender's Title Insurance와 Owner's Title Insurance
Title Insurance에도 종류가 있습니다.
가장 많이 접하게 되는 것이 두 가지입니다.
① Lender's Title Insurance
은행이나 Mortgage Lender를 보호하는 보험입니다.
Mortgage를 이용해 집을 구입하는 경우 Lender가 Title Insurance를 요구하는 경우가 일반적입니다.
중요한 점은 이 보험이 집을 사는 나 자신을 보호하는 보험과는 다르다는 것입니다.
CFPB도 Lender's Title Insurance는 대출기관을 보호하며, 주택 소유자의 투자금이나 Equity 자체를 보호하는 것은 아니라고 설명합니다.
Consumer Financial Protection Bureau
② Owner's Title Insurance
이름 그대로 주택 소유자를 보호하기 위한 Title Insurance입니다.
예를 들어 과거 소유권과 관련된 문제가 뒤늦게 발견되고 그것이 보험 약관상 보장 대상이라면 Owner's Policy가 도움을 줄 수 있습니다.
CFPB는 Owner's Title Insurance가 주택 구입 전에 존재했던 권리 주장으로부터 주택 소유자의 재정적 이익을 보호하는 역할을 할 수 있다고 설명합니다.
8. Homeowners Insurance와 Title Insurance는 완전히 다르다
이 부분은 꼭 기억해 두는 것이 좋습니다.
둘 다 Insurance라는 단어가 들어가지만 보호하는 대상이 다릅니다.
Homeowners Insurance
집 자체와 재산, 책임 등에 발생할 수 있는 특정 위험을 보장합니다.
예를 들어 화재나 도난 등 약관에서 정한 위험을 대상으로 합니다.
Title Insurance
집의 소유권과 과거의 권리관계에서 발생할 수 있는 특정 문제를 대상으로 합니다.
쉽게 기억하면,
Homeowners Insurance = 집에 문제가 생겼을 때
Title Insurance = 집의 소유권에 문제가 생겼을 때
라고 생각하면 이해하기 쉽습니다.
California Department of Insurance도 두 보험은 보호 대상과 성격이 다르다고 설명합니다.
9. 캘리포니아에서는 Escrow가 특히 중요하다
US 라이프 허브를 통해 미국 생활 정보를 찾는 분들 중 캘리포니아 주택 구입을 준비하는 분들이라면 이 부분을 알아두면 좋습니다.
캘리포니아에서는 지역에 따라 Escrow와 Title 업무가 처리되는 방식이 다를 수 있습니다.
특히 Southern California에서는 독립적인 Escrow Company가 Escrow를 담당하는 경우가 많고, Northern California에서는 Title Insurance Company가 Escrow까지 함께 처리하는 경우가 많다고 캘리포니아 DRE와 Department of Insurance가 설명하고 있습니다.
즉,
“미국에서는 무조건 Title Company가 Escrow까지 다 한다.”
라고 생각하면 안 됩니다.
지역과 거래 구조에 따라 달라질 수 있습니다.
10. 실제 집을 사는 과정을 예로 들어보자
이제 실제 상황으로 생각해 보겠습니다.
내가 마음에 드는 집을 찾았습니다.
Purchase Price: $700,000
Offer를 제출했고 Seller가 받아들였습니다.
그러면 본격적으로 Closing을 향해 움직이기 시작합니다.
STEP 1
Purchase Agreement가 체결됩니다.
STEP 2
Escrow가 열립니다.
STEP 3
계약에 따라 Deposit 등의 자금이 처리됩니다.
STEP 4
Lender는 Mortgage Underwriting을 진행합니다.
STEP 5
Home Inspection과 Appraisal 등이 진행됩니다.
STEP 6
Title Company는 소유권과 관련된 기록을 조사합니다.
STEP 7
Title Insurance 관련 절차가 진행됩니다.
STEP 8
Lender가 최종 대출 승인을 진행합니다.
STEP 9
Closing Disclosure를 확인합니다.
STEP 10
최종 서류에 서명하고 필요한 자금을 준비합니다.
STEP 11
조건이 모두 충족되면 자금이 정산되고 소유권 이전 절차가 진행됩니다.
STEP 12
마침내 집 열쇠를 받게 됩니다.
CFPB는 Closing을 주택 구입 및 Mortgage 거래의 마지막 단계로 설명하며, Closing 과정에서는 서류 서명과 자금 지급, 소유권 이전 및 관련 기록 절차가 이루어진다고 안내합니다. Consumer Financial Protection Bureau
11. Escrow에 돈을 넣었다고 바로 Seller에게 가는 것은 아니다
처음 미국에서 집을 사는 분들이 많이 궁금해하는 부분입니다.
예를 들어 계약 과정에서 Buyer가 Deposit을 넣었다고 해보겠습니다.
그 돈이 바로 Seller의 개인 계좌로 들어가는 것이 아닙니다.
Escrow가 거래 조건에 따라 자금을 관리하고, 계약에 정해진 조건이 충족되면 정해진 방식으로 자금을 지급합니다.
이것이 바로 Escrow를 이용하는 중요한 이유 중 하나입니다.
캘리포니아 DRE도 Escrow Holder가 계약 조건이 모두 충족될 때까지 자금과 서류를 관리하고, 조건이 충족되면 Escrow Instructions에 따라 자금을 지급한다고 설명합니다.
12. Closing 직전에 꼭 확인해야 하는 서류
집을 사는 과정에서 마지막으로 많은 서류를 받게 됩니다.
특히 Mortgage를 이용한다면 Closing Disclosure를 꼼꼼히 확인해야 합니다.
CFPB에 따르면 Closing Disclosure는 일반적으로 Closing 최소 3 business days 전에 제공되며, 대출 조건과 Closing 비용을 확인하는 데 사용됩니다. Consumer Financial Protection Bureau
확인할 항목은 다음과 같습니다.
- Purchase Price
- Loan Amount
- Interest Rate
- Monthly Payment
- Closing Costs
- Prepaid Costs
- Property Tax 관련 금액
- Insurance
- Escrow 관련 금액
- Cash to Close
특히 처음 받았던 Loan Estimate와 실제 Closing Disclosure의 숫자가 크게 달라진 부분이 없는지 확인하는 것이 좋습니다.
13. Closing 당일에는 무슨 일이 벌어질까?
드디어 Closing Day가 되었습니다.
이제 실제로 많은 서류에 서명하게 됩니다.
예를 들어
Promissory Note
Mortgage 또는 Deed of Trust
Deed
등 여러 문서를 확인하고 서명하게 됩니다.
그리고 Buyer가 준비해야 할 자금이 있다면 해당 자금이 거래에 맞게 처리됩니다.
CFPB는 Closing 과정에서 Settlement Agent가 필요한 자금을 수집하고 거래 조건에 따라 Seller 및 각 Closing Service Provider에게 자금을 지급한다고 설명합니다.
Consumer Financial Protection Bureau
모든 조건이 충족되고 거래가 완료되면 소유권 이전이 공식적으로 처리됩니다.
14. “서류에 사인했으니 이제 내 집인가?”에서 끝이 아니다
여기서도 중요한 부분이 있습니다.
미국 주택 거래에서는 서류에 사인하는 것만으로 모든 과정이 끝났다고 생각하기보다는 Closing이 공식적으로 완료되고 관련 문서가 기록되는 과정까지 확인하는 것이 중요합니다.
CFPB는 Closing이 완료되면 Closing Company, Title Company, Escrow Company 또는 Attorney가 필요한 Mortgage와 소유권 이전 문서를 해당 County의 기록기관에 제출하는 절차가 진행될 수 있다고 설명합니다.
그 과정이 완료되고 나면 비로소 새 집의 소유권 이전이 공식적으로 마무리됩니다.
15. Title Company 비용은 왜 이렇게 많아 보일까?
Closing Disclosure를 처음 보면 이런 생각이 들 수 있습니다.
“왜 이렇게 비용이 많지?”
Title Search,
Title Insurance,
Escrow Fee,
Recording Fee,
Notary,
Courier,
Settlement Fee 등 여러 항목이 나타날 수 있기 때문입니다.
CFPB에 따르면 Title Services는 Closing 비용에서 중요한 부분을 차지하며 Title Search, Title Insurance 및 Closing Agent와 관련된 비용 등이 포함될 수 있습니다.
그래서 집을 살 때는 집값만 준비하면 되는 것이 아니라 Closing Costs까지 별도로 준비해야 합니다.
16. Title Company와 Escrow Company는 내가 선택할 수 있을까?
이 부분도 알아두면 좋습니다.
캘리포니아 DRE는 소비자가 Escrow와 Title Company 선택에 대해 판매자와 협상할 권리가 있다고 안내합니다.
California Department of Real Estate
또한 CFPB는 일부 Closing Service Provider는 Buyer가 비교해서 선택할 수 있으며, Loan Estimate의 관련 항목을 확인해 쇼핑할 수 있다고 안내합니다. Consumer Financial Protection Bureau
따라서 부동산 에이전트나 Lender가 특정 회사를 추천했다고 해서 무조건 그곳만 이용해야 한다고 생각할 필요는 없습니다.
비용과 서비스, 평판을 비교해 보는 것이 좋습니다.
17. Title Insurance도 가격을 비교할 수 있다
Title Insurance는 집을 구입할 때 상당한 Closing Cost 중 하나가 될 수 있습니다.
그래서 여러 업체의 비용을 비교해 보는 것이 좋습니다.
CFPB는 Title Insurance와 일부 Closing Services에 대해 소비자가 업체를 비교하고 선택할 수 있다고 안내하고 있습니다.
캘리포니아 역시 Title Insurance 회사들이 보험료와 관련된 요율을 신고하도록 되어 있으며, California Department of Insurance는 소비자가 비용과 서비스를 비교할 수 있다고 안내합니다.
18. 캘리포니아에서 집을 산다면 누가 Title Insurance를 내나?
여기서 재미있는 점이 있습니다.
지역마다 관행이 다릅니다.
California Department of Insurance에 따르면 Southern California에서는 일반적으로 Seller가 Owner's Title Insurance Premium을 부담하는 관행이 있고, Northern California에서는 Buyer가 부담하는 관행이 있다고 설명합니다.
다만 이는 법으로 무조건 정해진 것이 아니라 지역 관행과 거래 협상에 따라 달라질 수 있습니다.
따라서
“캘리포니아에서는 무조건 Seller가 Title Insurance를 낸다.”라고 생각하면 안 됩니다.
내가 집을 구입하는 County의 실제 관행과 Purchase Contract를 확인하는 것이 중요합니다.
19. Escrow와 Mortgage Escrow Account는 다르다
이 부분은 꼭 구분해야 합니다.
미국에서 Escrow라는 단어가 두 가지 의미로 사용되기 때문입니다.
① Real Estate Escrow
집을 사고파는 과정에서 Buyer와 Seller 사이의 돈과 서류를 처리하는 거래상의 Escrow입니다.
② Mortgage Escrow Account
Mortgage를 납부하면서 Property Tax나 Homeowners Insurance 등을 납부하기 위해 돈을 따로 모아두는 대출 관련 Escrow Account입니다.
둘은 같은 개념이 아닙니다.
CFPB 자료에서도 Mortgage Escrow Account는 세금과 보험료 등을 납부하기 위해 돈을 보관하는 계좌로 설명됩니다.
미국 생활을 처음 시작하면 이 둘을 혼동하기 쉬우므로 기억해 두는 것이 좋습니다.
20. 집을 사기 전에 꼭 기억할 7가지
미국에서 첫 집을 구입한다면 다음 7가지는 꼭 기억해 두세요.
① Escrow는 중립적인 거래 관리 역할
Buyer와 Seller 사이에서 돈과 서류를 계약 조건에 따라 처리합니다.
② Title Company는 소유권을 조사한다
과거 소유권과 lien 등의 문제를 확인하는 중요한 역할을 합니다.
③ Title Insurance는 Homeowners Insurance와 다르다
집 자체가 아니라 소유권과 관련된 특정 위험을 보호합니다.
④ Lender's Policy와 Owner's Policy는 다르다
Lender's Policy는 대출기관 보호가 목적이고 Owner's Policy는 주택 소유자의 재정적 이익을 보호하기 위한 보험입니다.
⑤ Closing Disclosure를 꼼꼼하게 확인한다
특히 Loan Estimate와 비용 및 대출 조건을 비교합니다.
⑥ Closing Cost를 미리 준비한다
집값과 Down Payment만 생각하면 안 됩니다.
⑦ 모르는 비용은 반드시 질문한다
서류에 이해되지 않는 비용이 있다면 **“이게 무엇인가요?”**라고 물어보는 것이 당연합니다.
마무리|Escrow와 Title을 알면 미국 집 구매가 훨씬 쉬워진다
미국에서 처음 집을 구입할 때 Escrow와 Title Company는 상당히 어렵게 느껴집니다.
하지만 역할을 나누어 생각하면 간단합니다.
Escrow
→ 거래가 계약대로 진행되도록 돈과 서류를 관리하는 역할
Title Company
→ 부동산의 소유권과 과거 권리관계를 조사하고 Title Insurance와 관련된 업무를 처리하는 역할
그리고 마지막에는 Closing을 통해 모든 조건을 확인하고 자금과 서류를 정산하면서 집의 소유권 이전이 마무리됩니다.
결국 미국에서 집을 산다는 것은 단순히 **“집값을 지불하고 열쇠를 받는 것”**이 아닙니다.
Mortgage부터 Inspection, Appraisal, Title, Escrow, Insurance, Closing Disclosure까지 여러 단계가 연결되어 있습니다.
그중에서도 Escrow와 Title을 이해하면 Closing 과정에서 어떤 사람들이 무엇을 하고 있는지 보이기 시작합니다.
특히 처음 미국에서 집을 구입하는 분이라면 Closing 직전에 서류를 급하게 읽기보다 Offer를 넣는 순간부터 Escrow와 Title의 역할을 이해하고 준비하는 것이 훨씬 좋습니다.
📌 공식 정보 확인하기
주택 구매와 Closing에 관한 공식적인 정보를 확인하고 싶다면 **미국 소비자금융보호국(CFPB)**의 주택 구매 안내를 참고할 수 있습니다. Consumer Financial Protection Bureau
CFPB — Closing on your new home
캘리포니아에서 주택을 구입한다면 **California Department of Real Estate(DRE)**의 First-Time Home Buyer 안내와 Escrow 정보를 함께 확인하는 것도 좋습니다. California Department of Real Estate
California DRE — First Time Home Buyers
Title Insurance에 관한 캘리포니아 공식 정보는 California Department of Insurance에서 확인할 수 있습니다. California Department of Insurance